Un seguro a terceros es la póliza mínima razonable para circular si buscas pagar poco, pero barato no siempre significa suficiente. Cubre, sobre todo, los daños que causes a otras personas, no los golpes de tu propio vehículo. La clave está en saber cuándo basta con el básico, cuándo compensa añadir lunas, robo o incendio y qué límites te pueden dejar en una situación incómoda tras un siniestro.
Qué cubre realmente un seguro a terceros
La base es la responsabilidad civil obligatoria. Esta cobertura responde por los daños personales y materiales que causes a terceros con el coche asegurado. En España, los límites legales se sitúan en 70 millones de euros para daños personales y 15 millones de euros para daños materiales por siniestro.
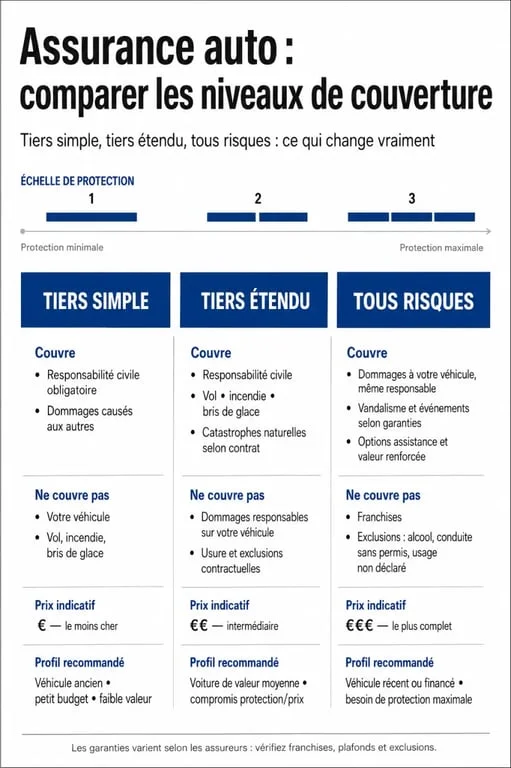
Muchas pólizas añaden responsabilidad civil voluntaria, que amplía ese margen cuando la indemnización supera el mínimo legal. Algunas ofertas hablan de hasta 50 millones de euros adicionales. No es un detalle menor: en un accidente grave, la diferencia entre el mínimo legal y una cobertura más amplia puede marcar el alcance real de la protección.
El conductor no siempre queda protegido de la misma manera
El seguro a terceros protege, ante todo, a los perjudicados, no al culpable del accidente. Por eso conviene revisar si incluye accidentes del conductor, con qué capital y en qué condiciones. También merece atención la letra pequeña sobre conductores ocasionales, jóvenes no declarados o personas con poca experiencia al volante, porque pueden aparecer recargos, exclusiones o una reducción de prestaciones.
Precio: referencias útiles y factores que lo mueven
Como orientación, un terceros básico puede encontrarse en torno a 148 euros anuales, 150 euros al año o 165 euros anuales, según el perfil y la aseguradora. Un terceros ampliado suele moverse por encima: puede rondar los 200 euros anuales, aunque en perfiles con más riesgo la prima se acerca bastante más a cifras propias de modalidades superiores.
El precio no depende solo del coche. Influyen la edad del conductor, los años de carné, el historial de siniestros, la zona de residencia, si duerme en garaje o en la calle, el uso urbano o rural y los kilómetros recorridos. Un conductor con bonificación por buena conducción puede conseguir descuentos relevantes, incluso de hasta un 60 % en ciertas ofertas, pero esa rebaja no compensa una cobertura pobre si el coche se usa a diario.
| Modalidad | Precio orientativo | Para quién suele encajar |
|---|---|---|
| Terceros básico | Desde unos 148-165 euros anuales | Coche antiguo, poco valor residual y uso moderado |
| Terceros ampliado | Alrededor de 200 euros anuales | Coche que aún merece proteger frente a lunas, robo o incendio |
| Todo riesgo | Puede superar los 500 euros anuales | Coche nuevo, financiado o de alto valor |
Terceros básico, ampliado o todo riesgo: la diferencia que importa
El terceros básico cumple una función legal y económica clara: pagar menos y cubrir los daños a otros. El terceros ampliado suma coberturas que no reparan todos los golpes, pero sí riesgos frecuentes como la rotura de lunas, el robo del vehículo y el incendio. En muchos casos, añadir lunas cuesta solo 10-20 euros más al año o incluso 12-15 euros al año, una diferencia pequeña frente al coste real de un parabrisas.
El todo riesgo entra en otra liga: cubre daños propios, con o sin franquicia, y tiene sentido cuando el coche conserva mucho valor. Como regla prudente, si el vehículo tiene 4 o 5 años o más, conviene comparar su valor de mercado con la prima. Pagar mucho por cubrir daños propios en un coche con poco valor residual puede no ser eficiente.
La burbuja de riesgo cambia la póliza
Un coche no vive aislado. Se mueve dentro de una pequeña burbuja de riesgo formada por dónde aparca, quién lo conduce, qué rutas hace y cuánto tardarías en resolver una avería. Dos coches iguales pueden necesitar pólizas distintas si uno duerme en garaje y hace trayectos cortos, mientras el otro aparca en la calle, circula por vías secundarias y lo usan varios conductores. Pensar así ayuda a no contratar por inercia. Quizá no necesitas todo riesgo, pero sí lunas, asistencia km 0 y una buena reclamación de daños.
Coberturas que merece la pena revisar antes de contratar
La comparación buena no empieza por el precio, sino por los límites. Un seguro barato puede salir caro si la grúa solo actúa lejos del domicilio, si la defensa jurídica es escasa o si el conductor no está bien cubierto. Antes de firmar, conviene mirar estas cinco piezas con calma.
Asistencia en carretera. Comprueba si funciona desde km 0, si cubre avería y accidente y si opera 24 horas, 365 días al año. También interesa saber si la cobertura llega a la carretera secundaria, al trayecto habitual o solo a partir de cierta distancia.
Defensa jurídica y reclamación de daños. Es útil cuando otro conductor es responsable y toca reclamar reparación, lesiones o gastos. En una póliza económica, este apartado puede quedar corto y dejar al asegurado con menos margen para pelear una indemnización.
Lunas. Parabrisas, ventanillas y luneta pueden marcar la diferencia entre un seguro básico justo y uno práctico. Por el coste que suele tener esta cobertura, muchas veces sale más a cuenta que asumirla por tu cuenta.
Robo e incendio. Son recomendables si el coche duerme en la calle o conserva un valor razonable. Si el vehículo sigue siendo útil y todavía tiene mercado, esta ampliación ayuda a evitar un susto mayor que una simple reparación.
Servicios adicionales. El recurso de multas, el coche de sustitución, la retirada del carné, el préstamo para reparación o la atención a animales cinegéticos pueden ser útiles, pero solo si encajan con tu uso real. No conviene pagar por extras que nunca vas a utilizar.
Cuándo elegirlo y cuándo no quedarse corto
El seguro a terceros encaja bien en coches de segunda mano, vehículos con bastantes años, conductores que quieren controlar el gasto y propietarios que pueden asumir una reparación propia sin comprometer su economía. También es una opción lógica si el coche apenas se usa o si su valor de mercado ya no justifica una prima alta.
No conviene quedarse en el básico si aparcas en la calle, haces muchos kilómetros, dependes del coche para trabajar o una rotura de lunas te generaría un problema inmediato. En esos casos, el terceros ampliado suele ofrecer mejor equilibrio. Si comparas entre 20 aseguradoras o usas una calculadora de seguro, no te quedes con la cuota más baja: revisa franquicias, exclusiones, conductores declarados, asistencia desde el domicilio y capitales del conductor.
La decisión sensata es sencilla: paga por los riesgos que no puedes absorber. Si solo necesitas cumplir la ley y proteger a terceros, el básico puede bastar. Si quieres evitar sobresaltos habituales sin pagar un todo riesgo, el ampliado suele ser el punto medio más defendible.