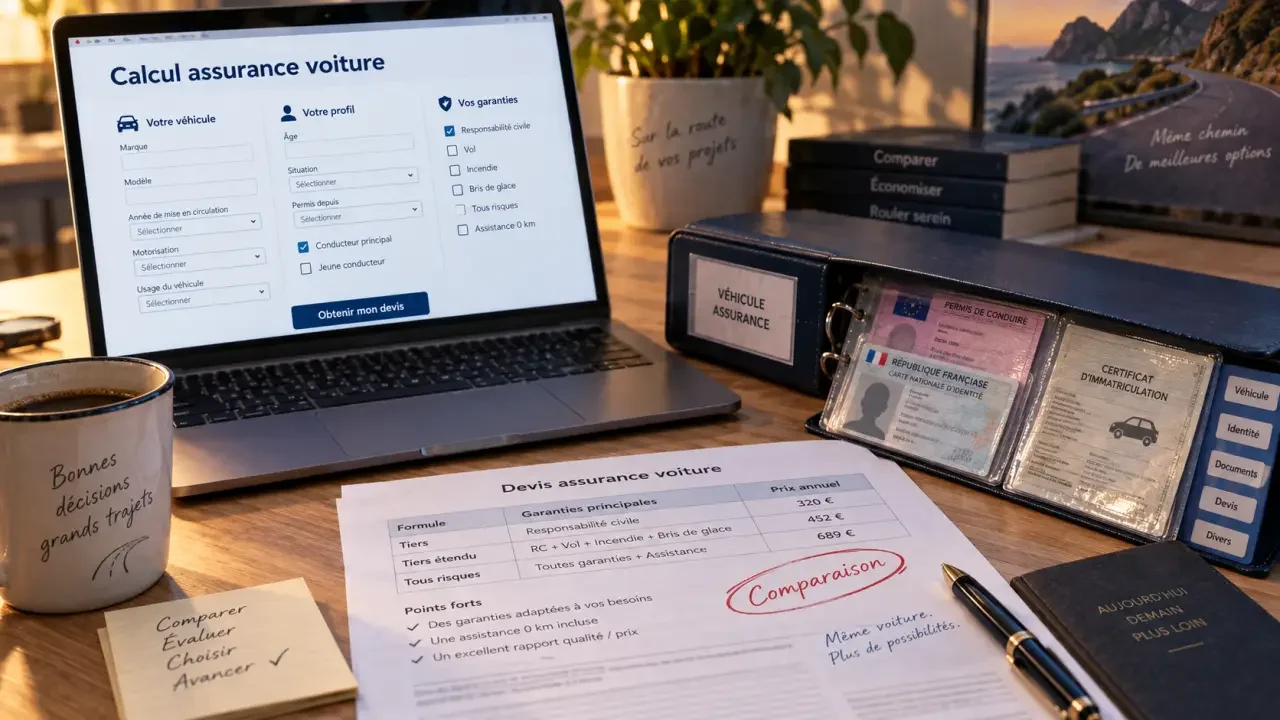
Calcular un seguro de coche online permite conocer una oferta adaptada al vehículo y al perfil del conductor antes de contratar. El proceso suele completarse en menos de 5 minutos, pero conviene responder con precisión. Un cambio en el uso del coche, el conductor habitual o el historial de partes puede modificar el precio y las condiciones disponibles.
Qué preparar antes de calcular el seguro de coche
Tener la información a mano evita abandonar el formulario o recibir un presupuesto incompleto. El cálculo considera la identidad del tomador, las características del vehículo, quién lo conduce y cómo se utiliza. No hace falta reunir todos los documentos para una primera simulación, aunque sí conviene disponer de ellos si decides contratar después.
- DNI, NIF o NIE del tomador y permiso de conducir del conductor principal.
- Matrícula o, si el coche todavía no está matriculado, marca, modelo, versión, potencia y fecha de primera matriculación.
- Ficha técnica y permiso de circulación para confirmar los datos del vehículo.
- Póliza actual, si existe, junto con los partes declarados durante los últimos 5 años.
- Uso real del coche: desplazamientos diarios, ocio, trayectos profesionales, garaje habitual y kilometraje estimado.
Tomador, propietario y conductor principal no siempre son la misma persona
El tomador contrata y paga la póliza; el propietario figura en la documentación del coche, y el conductor principal es quien lo utiliza con mayor frecuencia. Pueden coincidir, pero no es obligatorio. Declarar cada figura correctamente ayuda a que la aseguradora valore el riesgo de forma coherente y evita dificultades si se produce un siniestro.
Los factores que explican por qué cambia el precio
No existe un precio universal para un seguro de coche. La prima combina el perfil del conductor, el vehículo, la zona de residencia, el uso y los antecedentes aseguradores. Por eso dos coches parecidos pueden recibir presupuestos distintos.
| Factor | Qué se valora | Por qué influye |
|---|---|---|
| Conductor | Edad, experiencia y partes previos | Ayuda a estimar la exposición al riesgo. |
| Vehículo | Modelo, antigüedad, potencia y coste de reparación | Condiciona el valor y la complejidad de una reparación. |
| Uso y domicilio | Kilómetros, aparcamiento y tipo de trayectos | Modifica la frecuencia y el contexto de circulación. |
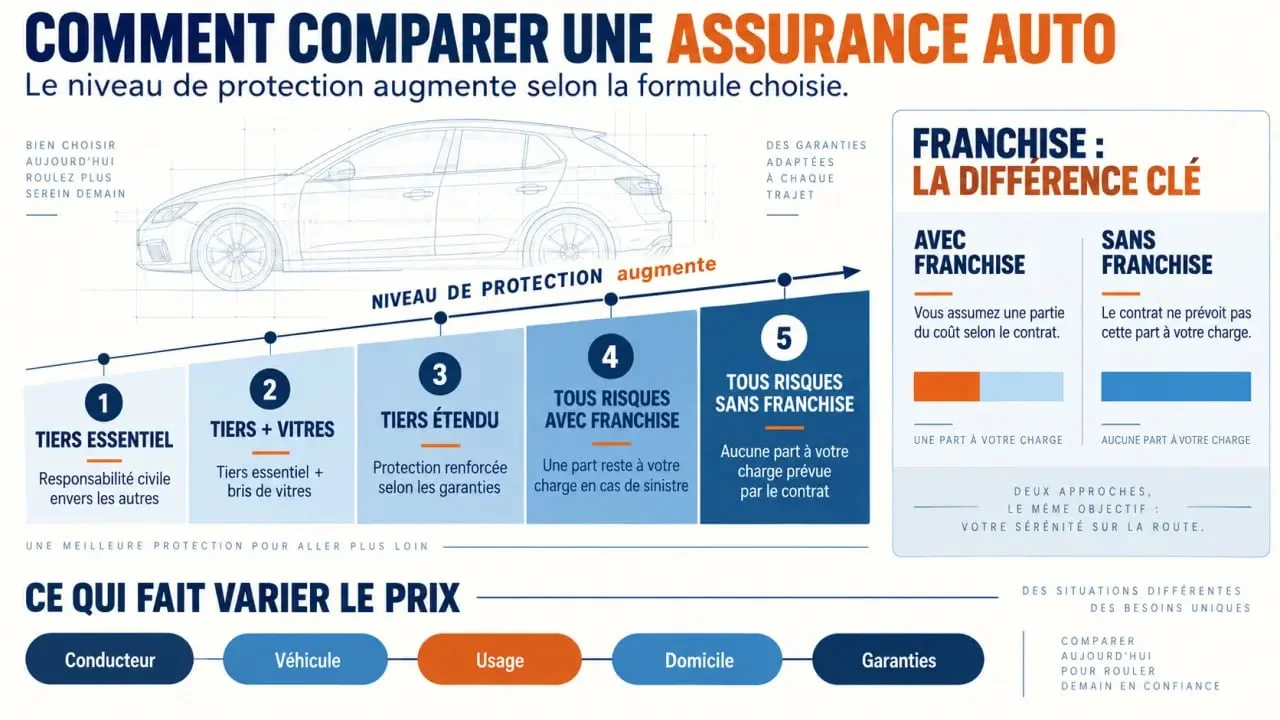
| Coberturas | Nivel de protección y franquicia | Determina qué gastos asume la aseguradora. |
La prima total no basta para comparar. Revisa las exclusiones, los límites de indemnización, la asistencia desde el kilómetro 0, el ámbito territorial y las condiciones del taller. También puedes comprobar si la póliza contempla asistencia en carretera las 24 horas del día y los 365 días del año. Una opción económica puede ser adecuada si cubre tus riesgos reales, pero el ahorro inicial pierde sentido cuando deja fuera un uso habitual o una garantía que necesitas.
Elegir modalidad sin pagar por una protección innecesaria
Todo vehículo debe contar, como mínimo, con la Responsabilidad Civil Obligatoria, que cubre los daños personales y materiales causados a terceros. Circular sin seguro puede implicar una multa de entre 601 y 3.005 euros, la inmovilización del vehículo y la responsabilidad por los daños ocasionados.
Terceros para coches con valor moderado o uso contenido
El seguro a terceros básico parte de la responsabilidad civil y puede incluir defensa jurídica, protección jurídica, gastos de curación del conductor y asistencia en viaje. El terceros con lunas añade la reparación o sustitución de cristales. El terceros ampliado suele incorporar robo, hurto e incendio.
Esta modalidad puede encajar cuando el valor del coche ha disminuido o cuando los daños propios no justificarían el coste de una reparación cubierta por la póliza. La asistencia en viaje desde el kilómetro 0 y la protección del conductor son garantías que conviene revisar, porque no todas las ofertas las aplican con el mismo alcance.
Todo riesgo y franquicia: el equilibrio debe ser realista
El todo riesgo incluye daños propios, una cobertura relevante en coches nuevos, de valor elevado o financiados. Con franquicia, el asegurado asume una cantidad pactada en cada siniestro de daños propios y la prima suele reducirse. Sin franquicia, la aseguradora asume íntegramente el coste cubierto por la póliza.
Antes de escoger, calcula si podrías pagar la franquicia sin convertir una reparación menor en un gasto inesperado. También debes comprobar si se aplica por siniestro, qué daños quedan cubiertos y cuáles son los límites. Algunas pólizas incluyen protección por fallecimiento e invalidez del conductor por 15.000 euros, con posibilidad de ampliación, pero esta garantía debe confirmarse en las condiciones concretas de la oferta.
Cómo leer el presupuesto antes de contratar
Cuando el calculador muestre varias opciones, compara las garantías línea por línea, no solo el importe anual. Comprueba la asistencia en carretera, la protección del conductor, la libre elección de taller, el vehículo de sustitución y las garantías específicas para vehículos eléctricos. También puede ser útil revisar la cobertura de lunas, robo, incendio, reclamación de multas y ampliación de responsabilidad civil.
- Confirma que la matrícula, el conductor principal y el uso declarado son correctos.
- Compara el importe de la franquicia y el alcance de los daños propios.
- Lee las condiciones de robo, incendio, lunas y asistencia.
- Revisa los límites, las exclusiones y el ámbito territorial antes de aceptar la oferta.
- Guarda el presupuesto por correo electrónico si necesitas decidirlo más tarde.
La asistencia puede incluir servicios adicionales, como vehículo de sustitución o acceso a talleres de reparación. En algunas condiciones se contempla una compensación de 60 euros si la grúa tarda más de 60 minutos. Del mismo modo, ciertas ofertas anuncian la reparación o sustitución de lunas en 30 minutos. Son datos que deben verificarse en el presupuesto y no solo en la descripción comercial.
Una vez validada la oferta, podrás contratar si dispones de la documentación requerida. Si todavía dudas, guardar el presupuesto permite retomarlo sin volver a introducir los datos. Esa pausa facilita la comparación, aunque conviene comprobar que el precio y las coberturas sigan vigentes cuando recuperes la simulación.