Un seguro de coche por días resuelve una necesidad concreta: circular, pasar la ITV o trasladar un vehículo sin asumir una póliza anual. Se contrata por internet y, cuando se dispone de todos los datos, el proceso puede completarse en menos de 2 minutos. La duración disponible suele ir de 1 a 90 días. Antes de elegirlo, comprueba que el periodo, las coberturas y los datos del vehículo encajan con el uso real.
Cuándo compensa contratar una póliza temporal
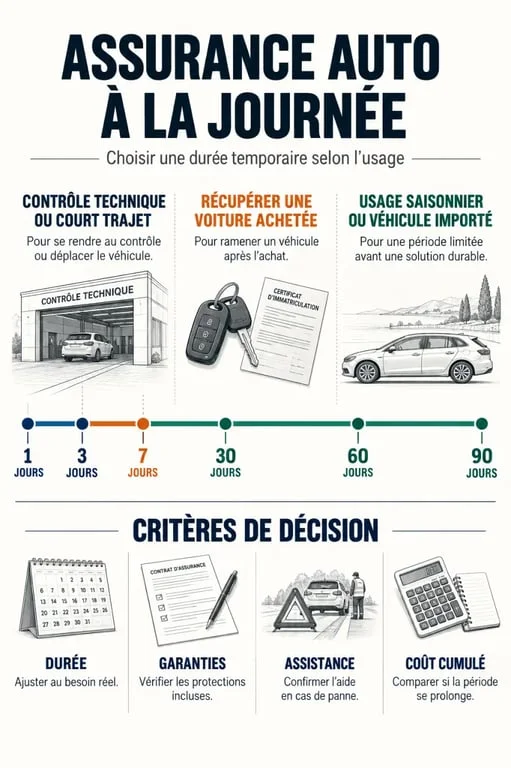
Este seguro está pensado para periodos puntuales, no para sustituir de forma permanente a un seguro anual. Puede ser una alternativa razonable si acabas de comprar un coche de segunda mano, necesitas llevarlo a la ITV, vas a mover un vehículo extranjero o cuentas con una matrícula provisional. También resulta útil cuando el propietario no utiliza el coche durante meses, pero necesita activarlo legalmente para un desplazamiento concreto.
ITV, compra de ocasión y traslados
Para pasar la ITV, el vehículo debe disponer de seguro en vigor. Una póliza temporal puede cubrir el trayecto hasta la estación y la vuelta, siempre que se haya contratado antes de circular. En una compra de ocasión, evita el vacío entre la entrega del coche y la contratación del seguro definitivo. Si el vehículo procede del extranjero, verifica de antemano que la aseguradora acepta esa matrícula y la documentación disponible.
Un seguro no es un servicio de grúa previo
La asistencia en carretera, cuando se contrata como cobertura adicional, protege frente a una avería o incidencia ocurrida durante el periodo asegurado. No debe confundirse con un encargo de remolque para un coche que ya estaba inmovilizado antes del inicio de la póliza. Si el vehículo no arranca en el garaje, revisa las condiciones de asistencia y confirma si existe cobertura desde el domicilio o si necesitas contratar un traslado independiente al taller.
Duración, precio y cálculo real del coste
La duración habitual va de 1 a 90 días. Al terminar el periodo, puedes contratar una nueva póliza sucesiva si todavía necesitas cobertura, aunque no conviene dar por hecho que conservará el mismo precio o las mismas condiciones. El coste depende de los días contratados, el tipo de vehículo, la edad y experiencia del conductor, el historial de siniestralidad y las garantías elegidas.
| Necesidad | Duración orientativa | Decisión más lógica |
|---|---|---|
| Pasar la ITV o realizar un traslado corto | 1 a 3 días | Contratar solo el margen necesario para la ida, la vuelta y posibles imprevistos. |
| Recoger un coche comprado | 3 a 7 días | Usar una póliza temporal mientras decides el seguro anual. |
| Uso estacional o vehículo importado | Varias semanas | Comparar el coste total con una póliza convencional antes de renovar. |
No elijas únicamente por el precio diario. Una oferta de pocos días puede ser adecuada para una gestión puntual, pero encadenar varias contrataciones puede dejar de ser competitivo frente a una anualidad. Pide el importe final con impuestos y comprueba si la asistencia, la defensa jurídica o los daños al conductor están incluidos o se cobran aparte.
Qué cobertura necesitas para circular tranquilo
La base de un seguro de coche por días es la responsabilidad civil obligatoria, que cubre los daños causados a terceros dentro de los límites legales. Es la garantía imprescindible para circular, pero no significa que queden cubiertos todos los daños propios, robos, lunas o averías. La póliza temporal suele funcionar como un seguro a terceros, con opciones de ampliación según la compañía.
La asistencia marca la diferencia en un uso puntual
En un traslado largo, un coche recién adquirido o un vehículo que ha estado parado, la asistencia en carretera puede tener más valor que una pequeña diferencia de precio. Revisa el ámbito territorial, el límite de kilometraje, el número de servicios y si incluye rescate, vehículo de sustitución o alojamiento. También identifica quién puede solicitar la asistencia: algunas condiciones la vinculan al vehículo y otras al conductor declarado.
Piensa en la póliza como un fusible diseñado para proteger un circuito concreto durante un tiempo definido. Si le atribuyes más cobertura de la prevista, por ejemplo para viajes largos, varios conductores o un coche con mantenimiento incierto, puede aparecer una diferencia entre lo que esperabas y lo que realmente cubre. Leer las exclusiones y franquicias antes de pagar evita descubrir ese límite en plena carretera.
Requisitos: titular, conductor y documentación
La contratación es online y puede completarse en menos de 2 minutos cuando tienes toda la información. Habitualmente se solicitan la matrícula, la marca y el modelo, los datos del propietario, la identificación del tomador, el permiso de conducir y las fechas exactas de inicio y finalización. El tomador, el propietario y el conductor habitual pueden ser personas distintas, pero deben declararse correctamente.
- Edad y permiso: la aseguradora puede exigir una edad mínima y una antigüedad concreta del carné. Algunas ofertas permiten contratar a partir de los 24 años.
- Coche no propio: es posible en determinados casos, siempre que exista autorización y los datos de titularidad sean veraces.
- Vehículo extranjero: es necesario confirmar la aceptación de la matrícula, el país de origen y la documentación disponible.
- Vehículo dado de baja: no debe circular hasta que su situación administrativa permita hacerlo. El seguro no sustituye ese trámite.
Validez de la póliza y comprobación en FIVA
La cobertura empieza en la fecha y hora indicadas en la póliza, después de completar la contratación y el pago. Guarda el correo de confirmación y el certificado del seguro en el móvil, sobre todo si vas a circular el mismo día. El fichero FIVA puede tardar entre 24 y 72 horas hábiles en reflejar el alta. Por eso, una demora en la consulta no significa por sí sola que el coche esté sin asegurar.
Si necesitas utilizar el vehículo de inmediato, verifica que la matrícula, el tomador y las fechas sean correctos antes de confirmar. Ante una incidencia con la ITV, un control o una consulta administrativa, la póliza emitida acredita la contratación. Para un uso recurrente, compara con calma la renovación sucesiva con un seguro anual: la flexibilidad tiene valor, pero también puede aumentar el coste acumulado.