Contratar un seguro de coche barato no consiste en elegir la prima más baja que aparece en pantalla. La decisión correcta es pagar solo por los riesgos que necesitas cubrir: la responsabilidad frente a terceros, tus desplazamientos diarios y, según el valor del vehículo, los daños propios. Comparar las modalidades antes de pedir presupuesto ayuda a evitar sorpresas ante un robo, una luna rota o un accidente.
El seguro más barato depende de la edad y el uso de tu coche
La responsabilidad civil obligatoria es el punto de partida de cualquier póliza, ya que cubre los daños que causes a otras personas o bienes. Un seguro económico puede encajar si el coche tiene poco valor de mercado, duerme en garaje y se utiliza de forma ocasional. Sin embargo, una prima reducida deja de ser ventajosa si excluye una situación probable y costosa para ti.
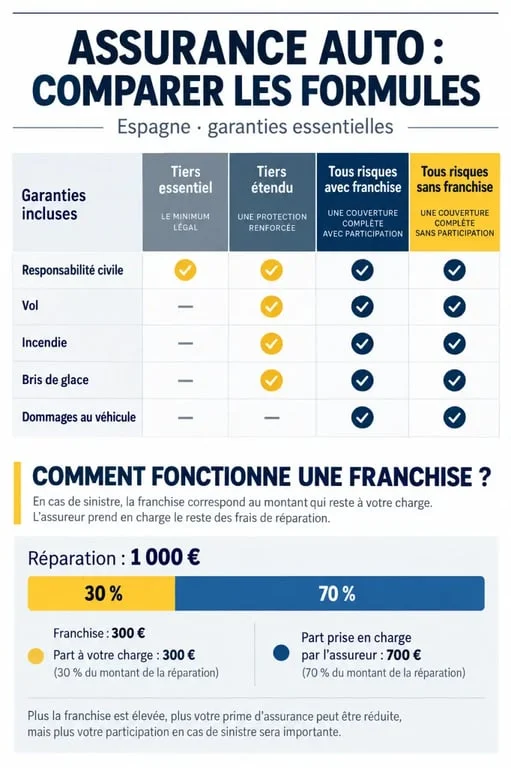
| Modalidad | Coberturas habituales | Cuándo suele encajar |
|---|---|---|
| Terceros básico | Responsabilidad civil, defensa jurídica y seguro del conductor según la póliza | Coches de más de 10 años o de valor reducido |
| Terceros ampliado | Seguro a terceros, más robo, incendio y lunas | Vehículos de entre 4 y 10 años |
| Todo riesgo con franquicia | Daños propios con una cantidad a cargo del asegurado | Coches recientes, normalmente de 3 a 5 años |
| Todo riesgo sin franquicia | Daños propios sin franquicia a cargo del asegurado | Vehículos nuevos o de alto valor |
Terceros básico: barato, pero con límites claros
Es la modalidad más adecuada para quien busca cumplir la obligación legal con el menor gasto posible. Conviene comprobar si incluye responsabilidad civil voluntaria, defensa jurídica y un capital suficiente para el seguro del conductor. Por lo general, no cubre la reparación de tu propio coche cuando el accidente fue culpa tuya, ni los daños por robo, incendio o rotura de lunas.
Por qué el terceros ampliado suele ser el punto de equilibrio
El terceros ampliado añade tres riesgos que pueden desequilibrar un presupuesto: robo, incendio y lunas. En un coche seminuevo, el aumento de la prima puede resultar más razonable que asumir el coste de una luna delantera compleja o la pérdida del vehículo. Revisa qué indemnización se aplica en caso de siniestro total, porque puede estar vinculada al valor venal del coche.
La franquicia baja el precio, pero no elimina tu parte del gasto
En un todo riesgo con franquicia, la aseguradora cubre los daños propios a partir de la cantidad pactada. Si eliges una franquicia de 300 euros y la reparación cuesta 1.000 euros, pagarás 300 euros y la compañía asumirá los 700 restantes. Si la reparación cuesta 400 euros, tu desembolso seguirá siendo de 300 euros. Por eso una franquicia alta reduce la prima, aunque exige disponer de margen económico para afrontar golpes pequeños.
Algunas ofertas permiten elegir franquicias de 90, 190, 290, 390 o 600 euros. No existe una cifra adecuada para todos los conductores. Quien aparca a diario en la calle o circula mucho por ciudad está más expuesto a roces y partes pequeños. Quien utiliza poco el coche puede aceptar una franquicia mayor para reducir la cuota anual.
La franquicia traslada una parte del coste del siniestro al asegurado. Cuanto más pagas tú en cada reparación, menor suele ser la prima anual. El error consiste en elegirla sin valorar los trayectos, el lugar de aparcamiento y el precio de piezas como paragolpes, sensores o faros. Una póliza barata debe permitirte afrontar el primer tramo de un siniestro sin convertir una reparación menor en un problema de liquidez.
Qué coberturas revisar antes de aceptar un presupuesto online
Dos seguros con el mismo nombre comercial pueden ofrecer protecciones muy distintas. Antes de contratar, compara las condiciones particulares y no solo las casillas que aparecen como incluidas. La asistencia en carretera, por ejemplo, puede variar según el kilómetro de origen, el tipo de avería, el remolque o los ocupantes cubiertos.
- Asistencia en carretera: verifica si funciona desde el kilómetro cero, si contempla la reparación in situ y qué ocurre fuera de España.
- Seguro del conductor: revisa el capital de indemnización por lesiones, invalidez o fallecimiento.
- Defensa jurídica: confirma los límites para elegir abogado, reclamar daños y recurrir multas.
- Libre elección de taller: comprueba si existe, si hay una red concertada y cómo afecta a la gestión de la reparación.
- Vehículo de sustitución: no lo des por hecho. Suele depender de la causa del siniestro, los días de inmovilización y la modalidad contratada.
Lee también las exclusiones, los límites y los plazos para comunicar un siniestro. La cobertura de robo puede exigir una denuncia, mientras que la de incendio puede incluir condiciones específicas. Estos detalles permiten valorar mejor un seguro low cost que una promesa genérica de precio reducido.
Cómo calcular y contratar un seguro de coche barato con datos reales
Un cotizador online ofrece una referencia rápida y, en algunos casos, permite calcular el precio en menos de dos minutos. La prima final depende de que la información facilitada sea exacta. Ten preparados el DNI, NIE o pasaporte, el permiso de circulación, la ficha del vehículo, el carnet de conducir, la fecha de obtención del permiso y los datos de la póliza actual, si la tienes.
La matrícula ayuda a identificar el modelo, pero la aseguradora también valora la edad del conductor, la antigüedad del carnet, el historial de siniestralidad, el código postal, el kilometraje anual, el uso particular o profesional y el lugar donde duerme el coche. Declarar que existe un conductor joven u ocasional no encarece artificialmente el seguro. Evita problemas si esa persona tiene un accidente al volante.
Compara el coste anual y el coste de un siniestro
Haz al menos dos simulaciones con las mismas coberturas y compara el pago anual con el pago fraccionado, si está disponible. Algunas referencias de mercado anuncian precios desde 146 euros al año para terceros básico, 156 euros para terceros ampliado, 211 euros para todo riesgo con franquicia y 347 euros para todo riesgo sin franquicia. Son importes de partida, no precios garantizados para cualquier perfil.
Antes de cerrar la contratación, guarda el presupuesto, revisa la forma de pago y confirma la fecha de inicio. Si cambias de compañía, comunica la no renovación con el preaviso indicado en tu póliza actual. Así podrás contratar un seguro de coche barato sin perder continuidad de cobertura ni escoger a ciegas.