Encontrar un seguro de coche barato no consiste en elegir la prima más baja de la pantalla. La decisión útil es comparar qué daños asumiría usted, qué servicios recibiría en carretera y cuánto pagaría realmente si ocurre un siniestro. Un presupuesto económico puede ser una buena compra si protege el riesgo que su coche y su forma de conducir tienen de verdad.
El precio bajo solo sirve si las coberturas encajan
Todo vehículo a motor debe contar, como mínimo, con responsabilidad civil obligatoria, que cubre los daños personales y materiales causados a terceros. Circular sin seguro puede acarrear una multa de entre 601 y 3.005 €. Esa protección mínima, sin embargo, no paga los daños de su propio vehículo cuando usted es responsable del accidente.
Antes de comparar primas, revise si la póliza incorpora responsabilidad civil voluntaria, seguro del conductor, defensa jurídica y asistencia en carretera. Conviene también leer las exclusiones, los límites de indemnización y las condiciones de la grúa. Un seguro barato en apariencia puede salir caro si la asistencia empieza a cierta distancia del domicilio o si deja fuera una necesidad habitual para usted.
La franquicia baja la prima, pero no elimina el coste
En un todo riesgo con franquicia, el asegurado asume una cantidad fija en determinados daños propios y la compañía abona el resto. Por ejemplo, una reparación de 900 € con una franquicia de 300 € deja 300 € a cargo del conductor. Cuanto mayor es la franquicia, normalmente menor es la prima anual: el ahorro debe compensar esa exposición. Hay ofertas con franquicias desde 90 €, 190 €, 290 €, 390 € o 600 €, pero conviene confirmar si se aplican por siniestro y a qué garantías.
Qué modalidad elegir según el coche y el riesgo
| Modalidad | Coberturas habituales | Cuándo puede encajar |
|---|---|---|
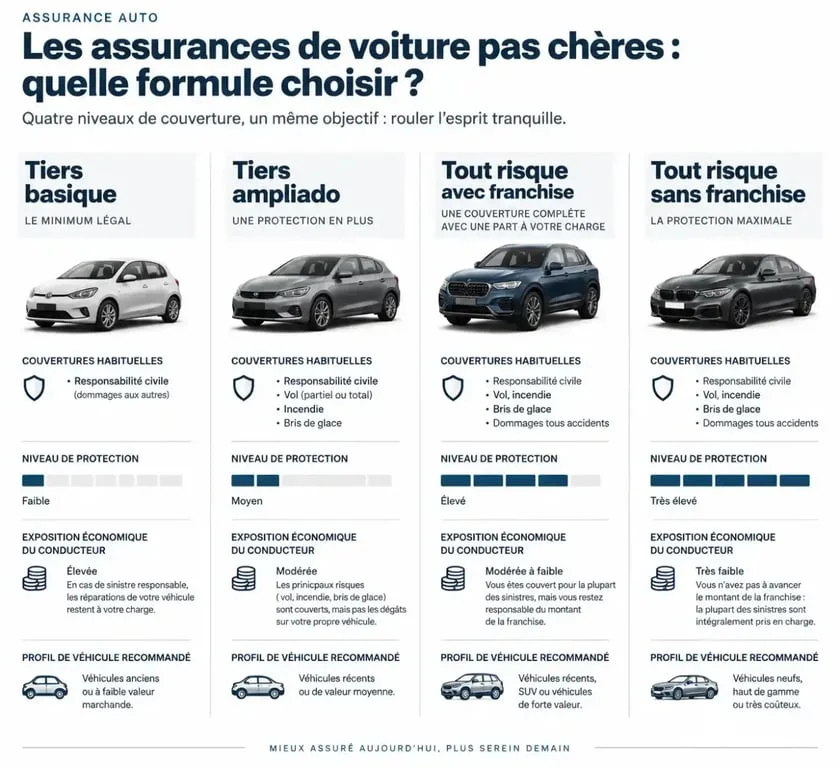
| Terceros básico | Responsabilidad civil, defensa jurídica y, según póliza, conductor y asistencia | Coches de más de 10 años y valor limitado |
| Terceros ampliado | Base de terceros más lunas, robo e incendio | Vehículos de entre 4 y 10 años o aparcados en la calle |
| Todo riesgo con franquicia | Terceros ampliado y daños propios, con parte del coste a cargo del asegurado | Coches de valor relevante cuando se busca contener la prima |
| Todo riesgo sin franquicia | Daños propios sin importe fijo por reparación cubierta | Coches nuevos o seminuevos durante sus primeros 3 a 5 años |
El terceros ampliado suele ser el punto de equilibrio para quien no quiere pagar daños propios, pero sí protegerse frente a una luna rota, un incendio o un robo. No dé por hecho que todas las pólizas incluyen las mismas prestaciones: compare reparación o sustitución de lunas, condiciones del robo y asistencia desde el kilómetro 0.
Cómo comparar presupuestos sin caer en el precio de entrada
Solicite varias cotizaciones con los mismos datos: conductor principal, conductores ocasionales, kilometraje anual, uso particular o profesional y lugar donde duerme el coche. Si cambia un dato entre formularios, la comparación deja de ser fiable. Una prima anunciada desde 146 € para terceros básico, 156 € para terceros ampliado o 211 € para todo riesgo con franquicia puede corresponder a un perfil muy concreto, no necesariamente al suyo.
No basta con mirar el precio de compra; importa qué sucede cuando hay que usar la póliza de verdad. Ese momento llega con la llamada a la asistencia, la peritación y la reparación. Verifique el plazo de grúa, el traslado del vehículo, la libre elección de taller, el coche de sustitución y la indemnización por pérdida total. El valor venal, el valor de nuevo y las reglas aplicables tras un siniestro total cambian mucho el resultado económico.
Las preguntas que deben acompañar a cada oferta
- ¿La asistencia cubre avería y accidente desde el lugar de salida?
- ¿Qué importe recibe el conductor si sufre lesiones?
- ¿Qué exclusiones afectan a robo, incendio, lunas o daños por colisión?
- ¿Puede elegir taller o queda limitado a una red concertada?
- ¿La bonificación por no siniestralidad se mantiene al cambiar de compañía?
Los datos que modifican el precio del seguro
La aseguradora calcula el riesgo, no solo el modelo de coche. La edad y experiencia del conductor, los partes anteriores, la potencia, el valor y antigüedad del vehículo, el código postal, el kilometraje y el uso habitual afectan a la prima. Un conductor novel, un vehículo que duerme en la calle o un coche destinado a trabajo pueden recibir un precio distinto aunque el automóvil sea idéntico.
Declare siempre la información con precisión. Ocultar un conductor habitual, reducir artificialmente el kilometraje o indicar un uso incorrecto puede causar problemas al tramitar un parte. Si procede de otra aseguradora, tenga a mano la póliza anterior: su historial y sus bonificaciones pueden ayudar a ajustar la oferta.
Calcular y contratar online con la documentación preparada
Un cotizador permite obtener un precio personalizado y revisar alternativas sin compromiso inmediato. Algunas aseguradoras indican que el cálculo puede realizarse en menos de 5 minutos. Antes de empezar, prepare el DNI o NIE, el permiso de conducir, la matrícula o ficha del vehículo, el permiso de circulación, los datos de la póliza anterior y una cuenta o tarjeta para el pago.
- Introduzca los datos del coche y de todos los conductores habituales.
- Seleccione una modalidad inicial y añada solo coberturas que usaría.
- Compare prima, franquicia, límites y exclusiones en un mismo nivel de detalle.
- Guarde el presupuesto si necesita revisarlo con calma antes de contratar.
- Compruebe la fecha de efecto y conserve las condiciones particulares de la póliza.
Para ahorrar de forma responsable, pida descuento online si está disponible, aproveche bonificaciones acreditables y descarte extras que no necesita. Pero no recorte la asistencia, el seguro del conductor o las lunas sin valorar antes el coste que tendrían para usted. El seguro más barato es el que mantiene una prima razonable sin trasladarle un riesgo que no puede asumir.