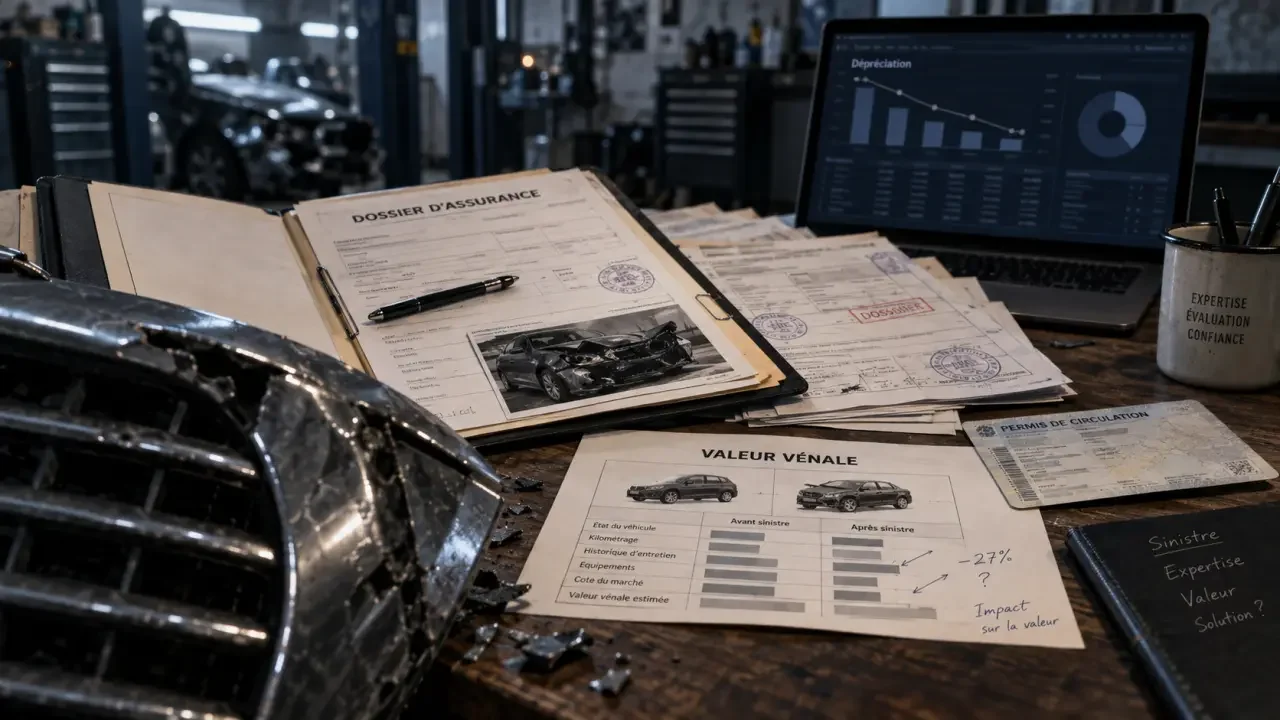
El valor venal de un coche es una referencia económica que aparece sobre todo después de un siniestro total, un robo o un incendio. También puede servir para orientar una venta, una donación o determinados cálculos fiscales. No coincide necesariamente con el precio que pediría un particular, porque parte de una valoración estandarizada basada en la marca, el modelo y la antigüedad del vehículo.
Qué representa realmente el valor venal
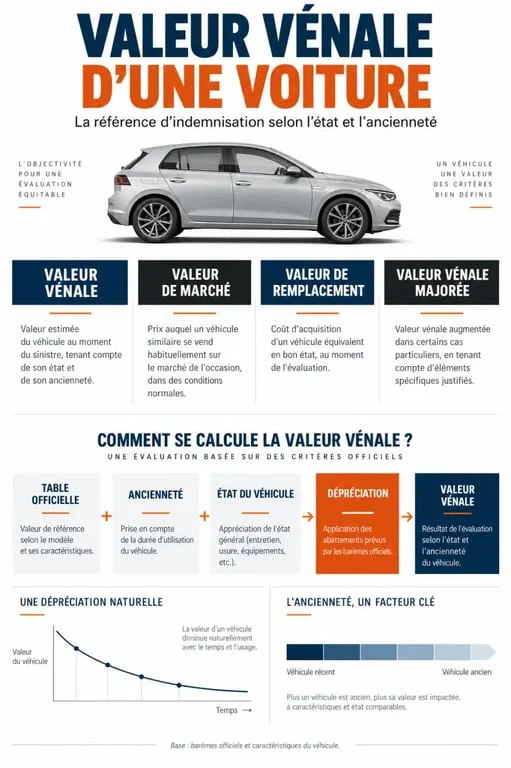
En términos prácticos, el valor venal expresa el importe estimado que tenía un vehículo justo antes de sufrir un daño o de producirse un hecho que obliga a valorarlo. Se calcula a partir de un valor oficial de referencia y aplica la depreciación acumulada desde la fecha de primera matriculación.
Por eso, dos coches que parecen similares pueden tener un valor venal distinto. Basta con que pertenezcan a versiones diferentes o que se hayan matriculado en fechas separadas. Este criterio permite unificar cálculos, aunque no recoge todos los matices de una compraventa real, como el estado de conservación o la demanda de una determinada configuración.
Lo que normalmente no modifica el cálculo básico
El kilometraje, el cuidado del interior, las revisiones selladas o unos neumáticos recién sustituidos pueden aumentar el atractivo de un coche usado, pero no siempre aparecen en el valor venal básico. Lo mismo ocurre con los accesorios y las modificaciones, que no se incorporan automáticamente.
Si el vehículo tiene extras relevantes, conviene conservar facturas, homologaciones y fotografías. Esta documentación puede ser útil si la póliza contempla extras demostrables o si surge una discrepancia durante el peritaje. No garantiza por sí sola una valoración superior, pero permite acreditar mejor qué llevaba el coche y en qué condiciones.
Cuándo se utiliza y por qué importa en un seguro
La aplicación más conocida llega tras un siniestro total, cuando la aseguradora considera que reparar el coche no compensa económicamente. También puede utilizarse después de un robo o un incendio. La indemnización final no depende solo de una tabla: también está condicionada por la cobertura contratada y por las condiciones particulares de la póliza.
- Seguro con valor venal: la indemnización toma como base la valoración depreciada del vehículo.
- Valor venal mejorado: la póliza añade un porcentaje o una mejora sobre el importe venal estándar.
- Valor de reposición: busca cubrir el coste de adquirir un vehículo equivalente en el mercado de segunda mano.
- Valor a nuevo: suele reservarse para vehículos recientes y se aplica durante un periodo y bajo unas condiciones concretas.
Este punto merece una revisión antes de renovar el seguro. Una póliza puede comenzar con una cobertura a valor a nuevo y pasar después a valor venal, según el tiempo transcurrido desde la matriculación. Si el propietario solo revisa el precio, puede descubrir demasiado tarde que el criterio de indemnización ha cambiado.
Cómo calcular el valor venal paso a paso
La referencia administrativa se consulta en las tablas de valoración que Hacienda publica periódicamente en el BOE. Incluyen numerosas marcas, modelos, versiones y motorizaciones. Para obtener un resultado coherente hay que identificar el coche con precisión, ya que elegir una versión aproximada puede alterar la cifra.
- Localiza la fecha de primera matriculación en el permiso de circulación.
- Identifica la marca, el modelo, el acabado, el combustible, la potencia y la versión exacta.
- Busca el importe base correspondiente en la tabla oficial aplicable.
- Aplica el porcentaje reductor asociado a la antigüedad del vehículo.
- Comprueba si el cálculo se necesita para una gestión fiscal, una venta orientativa o una indemnización de seguro, porque el criterio puede variar.
Una calculadora de valor venal facilita el cruce de estos datos y evita revisar manualmente tablas extensas. Aun así, conviene comprobar la ficha seleccionada. Si el resultado parece anormalmente bajo, revisa primero la versión, el año de matriculación y el tipo de combustible. Un error en cualquiera de estos campos puede explicar una diferencia importante.
Valor venal, mercado y reposición: diferencias que cambian la cifra
Estas expresiones suelen confundirse, aunque responden a lógicas distintas. El valor venal parte de una referencia oficial y aplica una depreciación. El valor de mercado observa cuánto se pide por coches similares en la segunda mano. El valor de reposición se aproxima al coste de encontrar un sustituto comparable.
| Concepto | Qué toma como referencia | Uso habitual |
|---|---|---|
| Valor venal | Tabla oficial y antigüedad | Indemnizaciones y gestiones fiscales |
| Valor de mercado | Precios de coches similares | Compra, venta y negociación |
| Valor de reposición | Coste de encontrar un vehículo equivalente | Pólizas con cobertura ampliada |
| Valor venal mejorado | Valor venal más la mejora pactada | Seguro, según el contrato |
Para vender un coche, el valor venal puede servir como referencia prudente, pero no fija el precio definitivo. Un modelo buscado, con historial de mantenimiento verificable y buen estado puede alcanzar un importe superior en el mercado. En cambio, las averías pendientes, el desgaste visible o una configuración poco demandada pueden obligar a reducir la expectativa.
Qué hacer si la oferta de indemnización parece insuficiente
Antes de aceptar una propuesta, solicita el desglose completo. Debe indicar el modelo valorado, la fecha utilizada, el importe de tabla, el porcentaje reductor y la cláusula concreta de la póliza. Después, compara esos datos con la cobertura contratada.
Si el contrato contempla valor de mercado, valor de reposición o valor venal mejorado, la liquidación no debería calcularse como si solo existiera el valor venal básico. La diferencia entre una modalidad y otra puede cambiar de forma relevante la cantidad ofrecida.
Reúne la documentación de los extras declarados, las reparaciones recientes relevantes y los anuncios de vehículos realmente equivalentes si necesitas fundamentar una reclamación. No basta con presentar coches de otro acabado, otro año o una motorización distinta. La comparación debe ser homogénea para que resulte útil durante la revisión del peritaje.
También conviene conservar el permiso de circulación, las facturas y las condiciones particulares del seguro. Con esa información, una queja genérica puede convertirse en una revisión fundada de la indemnización y del criterio aplicado por la aseguradora.